
AIの現状2025年およびOpenRouter業界レポート
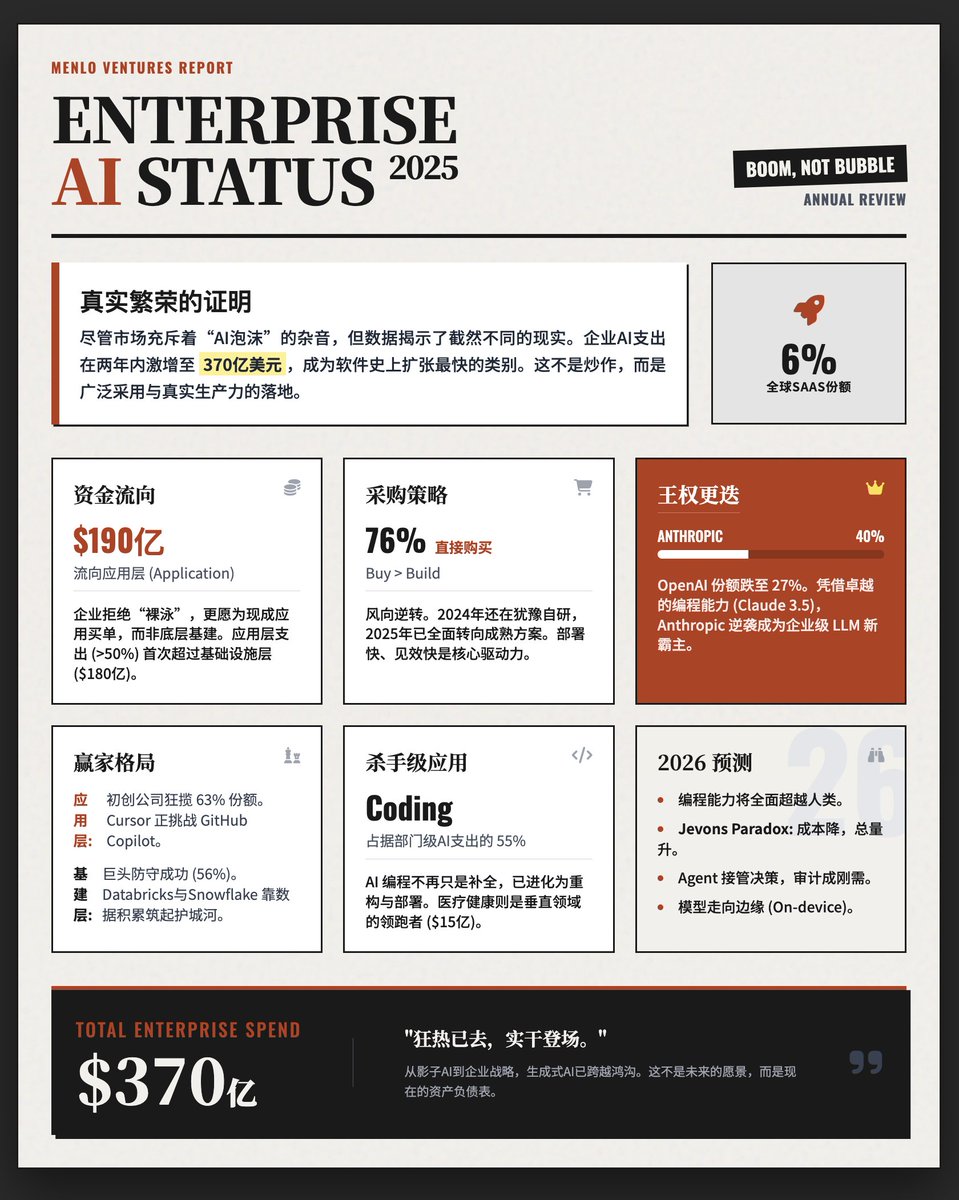
MenloVenturesは「企業における生成AIの現状2025年」レポートを発表し、OpenRouter/a16zは「AIの現状2025年」分析を公開しました。 - レポートによると、企業のAI支出は2023年の17億ドルから2025年には3700億ドルに増加すると予測されています。 - 企業向け生成AIは現在、世界のSaaSの約6%を占めています。 - 支出の大部分はアプリケーション19億ドルとインフラ18億ドルにほぼ均等に分かれています。 - 企業のAI利用ケースの76%は既製品ソリューションを購入しており、24%はカスタム構築です。 - AIの導入の27-40%は、製品ユーザーやシャドーITによってボトムアップで推進されています。 - スタートアップはアプリケーション層市場の63%を占め、クラウドおよびインフラの既存企業はインフラにおいて56%を維持しています。 - OpenRouterのデータによると、トークンレベルのテレメトリーは中規模モデルの役割、アジアの成長、そして「シンデレラのガラスの靴」ロックイン効果を示しています。 - OpenRouterは、オープンソースの利用がロールプレイ(約50%)とプログラミング(約20%)に支配されており、中規模モデル(15B–70B)が増加していることを発見しました。 - レポートは、エージェントAI、モデルエッジの展開、ガバナンス、ビジネスインパクトの測定に向けた推進を予測しています。
Key insights
企業向け生成AI支出が2025年に3700億ドルに急増
MenloVenturesの「企業における生成AIの現状2025年」レポートは、企業のAI支出が2023年の17億ドルから2025年には3700億ドルに増加し、生成AIが世界のSaaSの約6%を占めると推定しています。レポートは、支出がアプリケーション層の購入とインフラにほぼ均等に分かれていることを示し、既製品ソリューションの購入がカスタム構築を上回っている(76%対24%)ことを明らかにしています。この調査は、約500の米国企業の意思決定者への調査と市場モデリングに基づいています。
OpenRouter/a16zのデータがエージェント型の多段階推論ワークフローへの移行を示す
OpenRouterとa16zの分析によると、利用は一回限りの生成から多段階の推論とエージェント型ワークフローに移行しており、推論モデルの使用がトラフィックの50%を超えています。この分析は、プロンプトの長さの増加、ツール呼び出しの拡大、コストと能力のバランスを取る中規模オープンモデル(15B–70B)の台頭を記録しています。OpenRouterは、ユーザーの痛点を解決する初期モデルが持続的なロックインを生む「シンデレラのガラスの靴効果」を指摘しています。
市場の分割:スタートアップがアプリを獲得し、既存企業がインフラを維持
レポートによると、スタートアップはアプリケーション層の価値の大部分(63%)を占めている一方で、DatabricksやSnowflakeのような既存企業はインフラ収益の大部分(56%)を維持しています。セクター分析は、プログラミングやコパイロットスタイルのツールが部門支出を支配し、縦のアプリケーション(医療/法律)が業界の採用をリードしていることを示しています。
OpenRouterのテレメトリーが地域とモダリティの変化を強調
レポートで引用されたOpenRouterのテレメトリーは、アジアの利用シェアが大幅に増加した(13%から31%)、オープンソースのロールプレイが依然として大きい(約50%)、プログラミングクエリがオープンソースモデルの利用を支配していることを示しています。また、データは中規模モデルがレイテンシ、コスト、パフォーマンスのトレードオフによりますます人気が高まっていることを示しています。