
メンロベンチャーズ:企業における生成AIの現状(2025年)
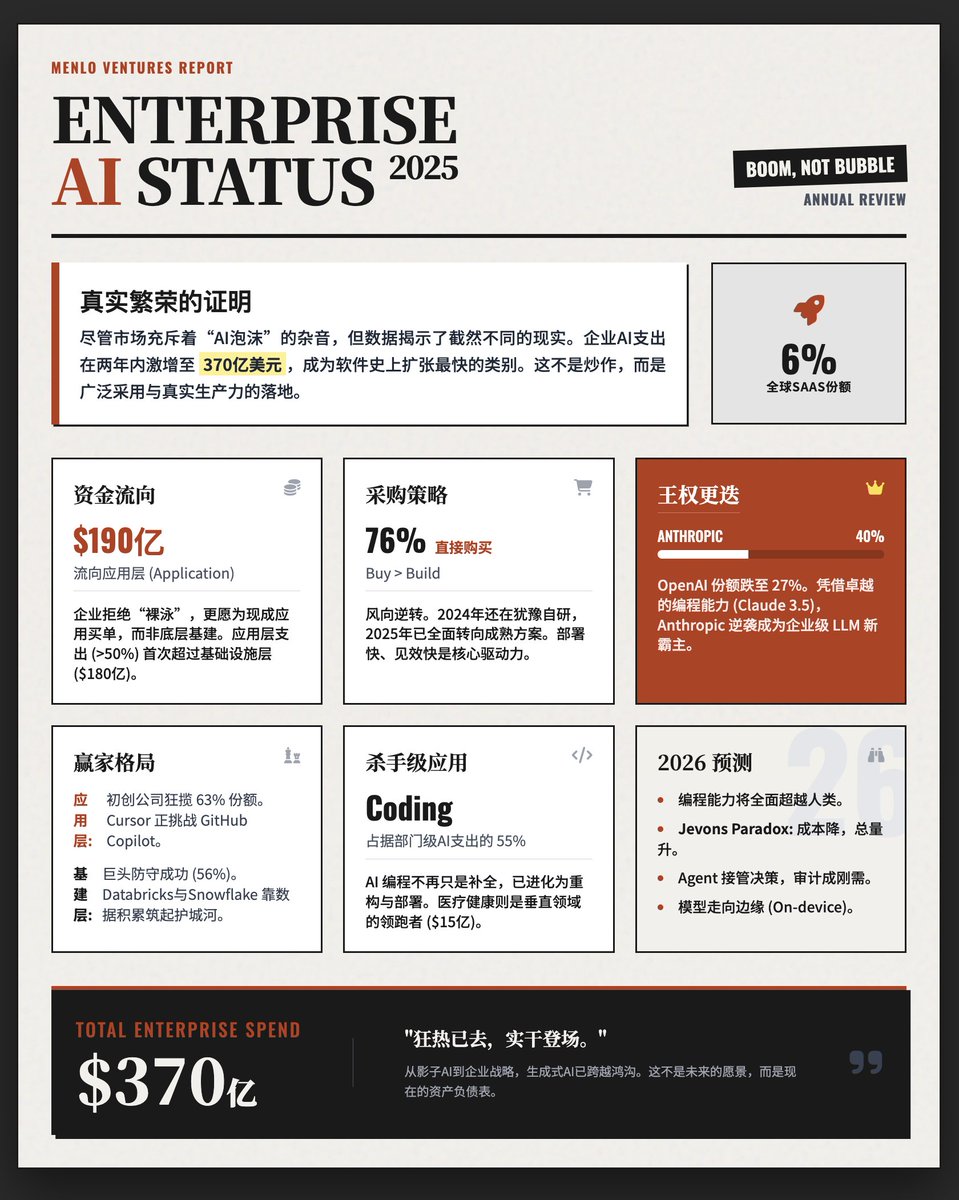
メンロベンチャーズの報告書は、2025年における企業の生成AIの採用と支出を明らかにしています。 - 企業のAI支出は2023年の17億ドルから2025年には370億ドルに増加。 - 2025年の支出内訳:アプリケーション層190億ドル、インフラ層180億ドル。 - アプリケーションが支出の50%以上を占め、企業は構築よりも市販アプリを好む。 - AIの利用ケースの76%は購入したソリューションを使用し、24%は内部で構築。 - AI支出の27%は製品主導の成長によるもので、シャドーAIの補償がそれを40%近くに引き上げる。 - スタートアップはアプリケーション層の63%を占め、既存企業はインフラの56%を保持。 - 部門別AIは73億ドル;コード生成はその55%(40億ドル)。 - 垂直AIは35億ドル;ヘルスケアは15億ドル(約43%の垂直市場)。 - 水平/一般的なコパイロットは84億ドル;ChatGPTエンタープライズとMicrosoft Copilotが約86%のシェア。 - エージェントは現在の支出の約10%を占める。 - アンスロピックは企業向けLLM市場で40%をリードし、OpenAIは27%(2023年の50%から減少)、Googleは21%。 - 2026年の予測5つ:AIプログラミングがルーチン作業で人間を上回る;ジェボンズ効果が総支出を引き上げる;説明責任/ガバナンスが主流に;モデルがエッジに移行;ベンチマークが予測的妥当性を失う。
Key insights
急成長する企業支出が生産的な採用を示す
メンロベンチャーズの報告書によると、企業の生成AI支出は2023年の17億ドルから2025年には370億ドルに増加し、190億ドルがアプリケーション層製品に、180億ドルがインフラに向けられています。この報告書は、アプリケーション購入が企業の予算を支配しており、AIが歴史的なソフトウェアカテゴリーよりも速く拡大しており、グローバルSaaSの6%を占めていると述べています。これらのデータは、現在の活動が投機的バブルではなく、測定可能な収益と生産性の向上を伴うブームを示していると主張されています。
構築よりも購入:企業の調達が既製アプリにシフト
報告書によると、企業のAI利用ケースの76%は購入した市販ソリューションで実施されており、内部で構築されたものは24%に過ぎません。アプリケーション層は支出の大部分(50%以上)を占めており、企業が基盤モデルインフラに独占的に投資するよりも、ターンキーの生産性アプリを好むことを示しています。
製品主導とシャドー採用が大きな支出を促進
報告書は、AI支出の27%が製品主導の成長から生じており、従業員がツールを最初に採用し、組織が後で補償することを示しています;シャドーAIの補償(例:企業カードでのChatGPTの費用)を含めると、この採用主導のシェアは40%に近づきます。これは、正式な調達と並行して substantialなボトムアップの採用が行われていることを示しています。
市場構造:スタートアップがアプリを獲得;既存企業がインフラを保持
メンロベンチャーズの報告書は、スタートアップがアプリケーション層の63%を占め、既存のデータ/インフラベンダー(Databricks、Snowflakeなど)がインフラ市場の56%を保持していることを示しています。これは、アジャイルなベンダーが製品革新をリードし、既存企業がコアサービスのために信頼とデータロックインを活用するという二分化された競争環境を示唆しています。
モデルシェアの変化:アンスロピックが企業向けLLMをリード
報告書によると、アンスロピックは企業向けLLM支出の40%を占め、OpenAIは2023年の50%から27%に減少し、Googleは21%に増加しました。このデータは、企業の展開における主要プロバイダー間でのLLM市場シェアの再分配を示しています。