
企業の生成AIの現状 — 2025年の報告とRAGの展開
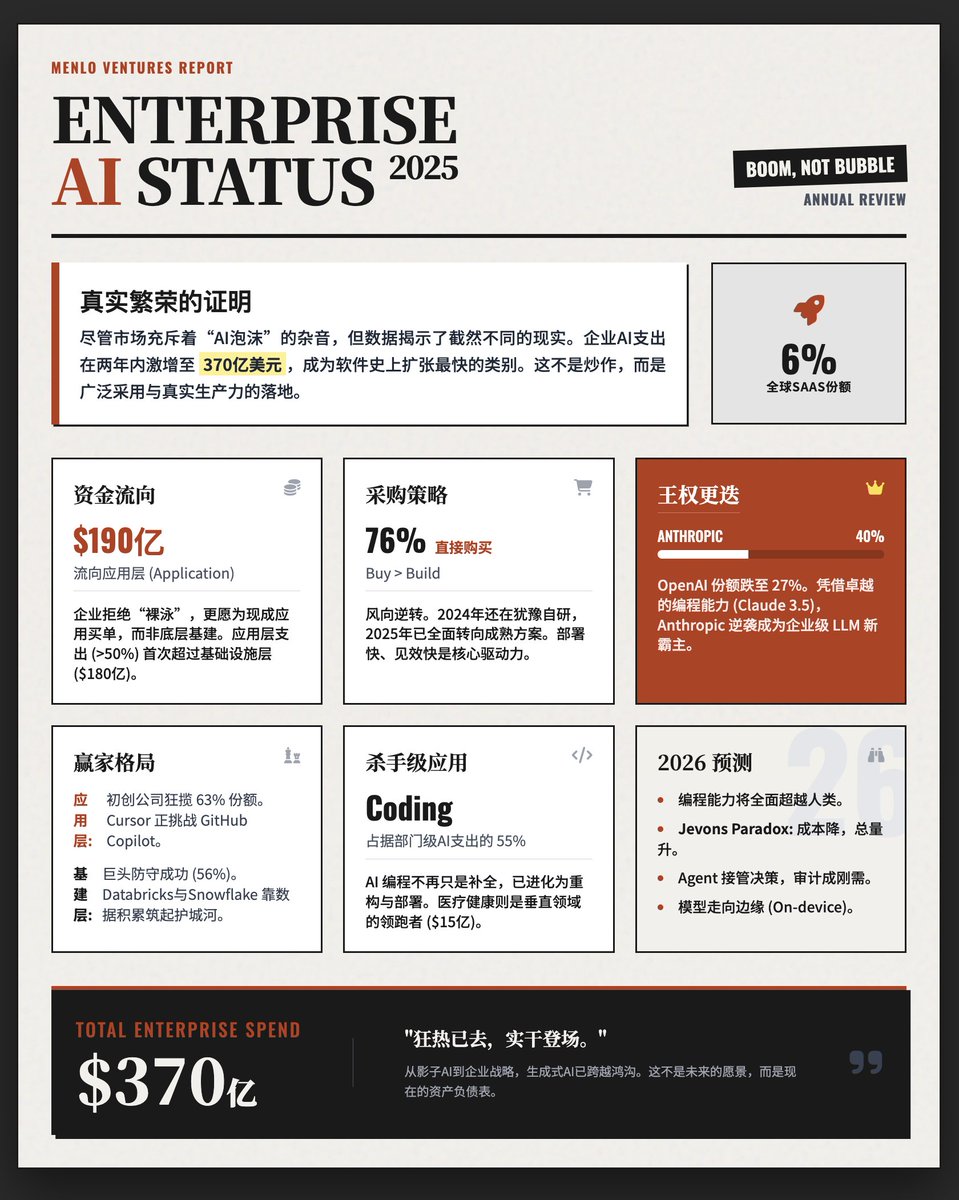
Menlo Venturesのデータによると、企業の生成AI支出は2025年に370億ドルに達し、アプリケーション(190億ドル)とインフラ(180億ドル)でほぼ均等に分かれています。企業はソリューションの購入を好み(76%)、個々のユーザーによるボトムアップの採用も顕著です(27%)。スタートアップはアプリケーション市場のシェアを63%占めており、既存企業はインフラのシェアを保持しています。77件の論文に対する体系的なRAGレビューは、幻覚制御、プライバシー、レイテンシ、ドメイン適応といった生産上の課題を強調し、プロトタイプのうちわずか13%が企業展開に至ったことを指摘しています。a16z/OpenRouterの調査によると、エージェント的で多段階の推論が主流の使用となり、中規模のオープンモデルが開発者のお気に入りとなっています。
Key insights
2025年の企業支出とアプリケーション採用の加速
Menloの報告は、企業の生成AI支出が2025年に370億ドルに大幅に増加し、その半分以上がアプリケーション層のソリューションに(190億ドル)、残りがインフラに使われていることを記録しています。報告は、成熟したソリューションの購入に対する強い好み(76%)と、個々のユーザーによるボトムアップの採用が顕著であること(27%)を示しています。
RAGシステムは研究の進展にもかかわらず生産上のギャップに直面
77件のRAG+LLM研究に対する体系的なレビューは、一般的な生産上の課題を報告しています:幻覚制御(48.1%)、データプライバシー(37.7%)、レイテンシ/スケーラビリティ(31.2%)、ドメイン適応(23.4%)、ビジネスインパクトの測定の難しさ(15.6%)。評価されたシステムのうち、わずか13%が企業環境に展開されました。
エージェント的なワークフローと多段階の推論が主流化
a16z/OpenRouterの分析は、単一ステップの生成から多段階のエージェント的なワークフローへのシフトを示しています。OpenRouterのトラフィックは、推論モデルとツールの使用が現在使用の半分以上を占めており、ユーザーがより長いプロンプトを供給し、オーケストレーションが一般的になっていることを示しています。
オープンおよび中規模モデルが開発者の好みを得る
OpenRouterと業界の信号は、150億〜700億パラメータの「中規模」オープンモデルがコストと能力のバランスを取り、多くの開発者にとって好ましい選択肢となっていることを示しています。中国のオープンモデルはエコシステムのシフトにおいて重要な役割を果たしています。
スタートアップがアプリケーション層を支配し、既存企業がインフラを所有
Menloの報告は、スタートアップがアプリケーション市場の63%を占めている一方で、レガシーベンダーは信頼性とデータの利点によりインフラ層で56%のシェアを維持していることを示しています。