
企业生成性人工智能现状——2025年报告与RAG部署
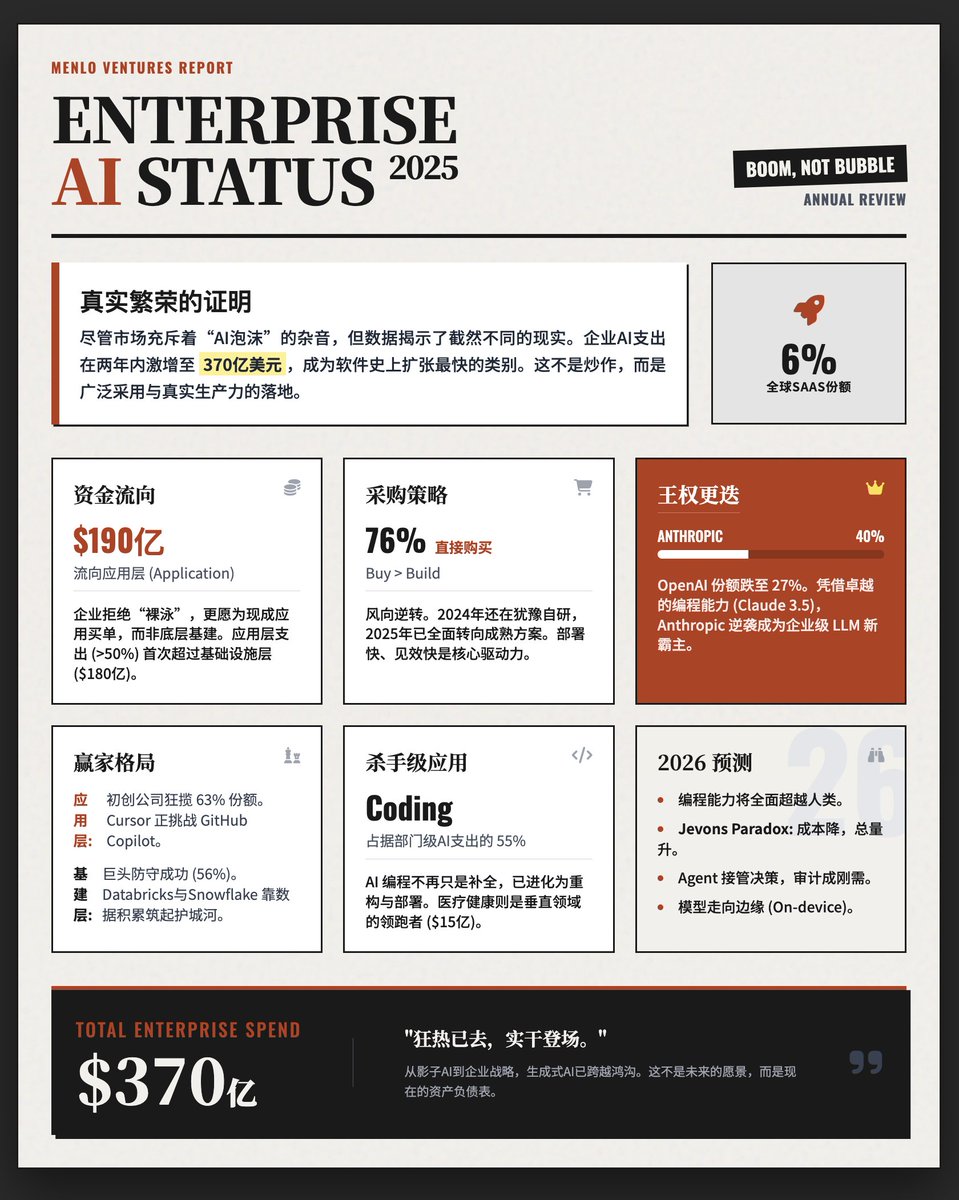
Menlo Ventures的数据表明,企业生成性人工智能支出在2025年增长至370亿美元,应用程序和基础设施的支出大致相等(分别为190亿美元和180亿美元)。企业更倾向于购买解决方案(76%),并且有显著的自下而上的采用(27%)。初创公司在应用市场占据主导地位(63%),而传统企业则在基础设施市场占有份额。对77篇论文的系统性RAG评审突显了生产挑战——幻觉控制、隐私、延迟、领域适应,并指出只有13%的原型达到了企业部署。a16z/OpenRouter发现,代理性、多步骤推理现已成为主流使用,中型开放模型是开发者的最爱。
Key insights
2025年企业支出和应用采用加速
Menlo报告记录了企业生成性人工智能支出大幅增加至370亿美元,其中超过一半用于应用层解决方案(190亿美元),其余用于基础设施。报告显示,企业对成熟解决方案的购买偏好强烈(76%),并且个体用户推动了显著的自下而上的采用(27%)。
尽管研究进展,RAG系统面临生产缺口
对77项RAG+LLM研究的系统评审报告了普遍的生产挑战:幻觉控制(48.1%)、数据隐私(37.7%)、延迟/可扩展性(31.2%)、领域适应(23.4%)以及衡量商业影响的困难(15.6%)。仅有13%的评估系统在企业环境中部署。
代理性工作流和多步骤推理成为主流
a16z/OpenRouter的分析显示,从单步骤生成转向多步骤、代理性工作流。OpenRouter的流量表明,推理模型和工具使用现在占据了超过一半的使用量,用户提供了更长的提示,编排变得越来越普遍。
开放和中型模型获得开发者青睐
OpenRouter和行业信号指出,15B–70B参数的'中型'开放模型现在在成本和能力之间取得平衡,成为许多开发者的首选;中国开放模型在生态系统转变中发挥了重要作用。
初创公司主导应用层,而传统企业拥有基础设施
Menlo报告显示,初创公司在应用市场占据63%的市场份额,而由于信任和数据优势,传统供应商在基础设施层保持56%的市场份额。